ماده ۲۳ قانون صدور چک درباره صدور اجراییه مستقیم است. شرایط سهگانه، مهلت دهروزه، خسارت تأخیر، اشخاص مسئول و روش توقف عملیات اجرایی را بخوانید.
ماده ۲۳ قانون صدور چک راهی سریع برای وصول اصل مبلغ چک برگشتی پیشبینی کرده است. بر پایه این ماده، دارنده میتواند با ارائه گواهی عدم پرداخت از دادگاه صالح، بدون طیکردن رسیدگی کامل یک دعوای مطالبه وجه، صدور اجراییه علیه صادرکننده یا صاحب حساب را درخواست کند. اهمیت این روش در سرعت آن است؛ بااینحال، هر چک برگشتی لزوماً مشمول ماده ۲۳ نیست و صدور اجراییه مستقیم به وجود شرایط قانونی مشخص بستگی دارد.
یک اشتباه رایج این است که ماده ۲۳ با محدودیتهای بانکی چک برگشتی یکسان دانسته شود. ثبت غیرقابلپرداختبودن چک در سامانه بانک مرکزی و محدودیتهایی مانند ممنوعیت دریافت دستهچک یا برخی تسهیلات، عمدتاً در ماده ۵ مکرر قانون صدور چک تنظیم شدهاند. موضوع اصلی ماده ۲۳، اجراییه مستقیم دادگاه برای کسری مبلغ چک و حقالوکاله قانونی است. در ادامه، شرایط، مراحل، مهلتها و راههای دفاع را کاربردی بررسی میکنیم.
مفهوم ماده ۲۳ این است که دارنده چک میتواند با ارائه گواهی عدم پرداخت، از دادگاه صالح صدور اجراییه درباره کسری مبلغ چک و حقالوکاله وکیل طبق تعرفه قانونی را مطالبه کند. دادگاه مکلف است ظاهر چک را با سه شرط اصلی بررسی کند: وصول وجه چک نباید در متن آن منوط به تحقق شرطی شده باشد؛ در متن چک نباید قید شده باشد که چک بابت تضمین انجام معامله یا تعهدی است؛ و گواهی عدم پرداخت نیز نباید به علت دستور عدم پرداخت موضوع ماده ۱۴ قانون صادر شده باشد.
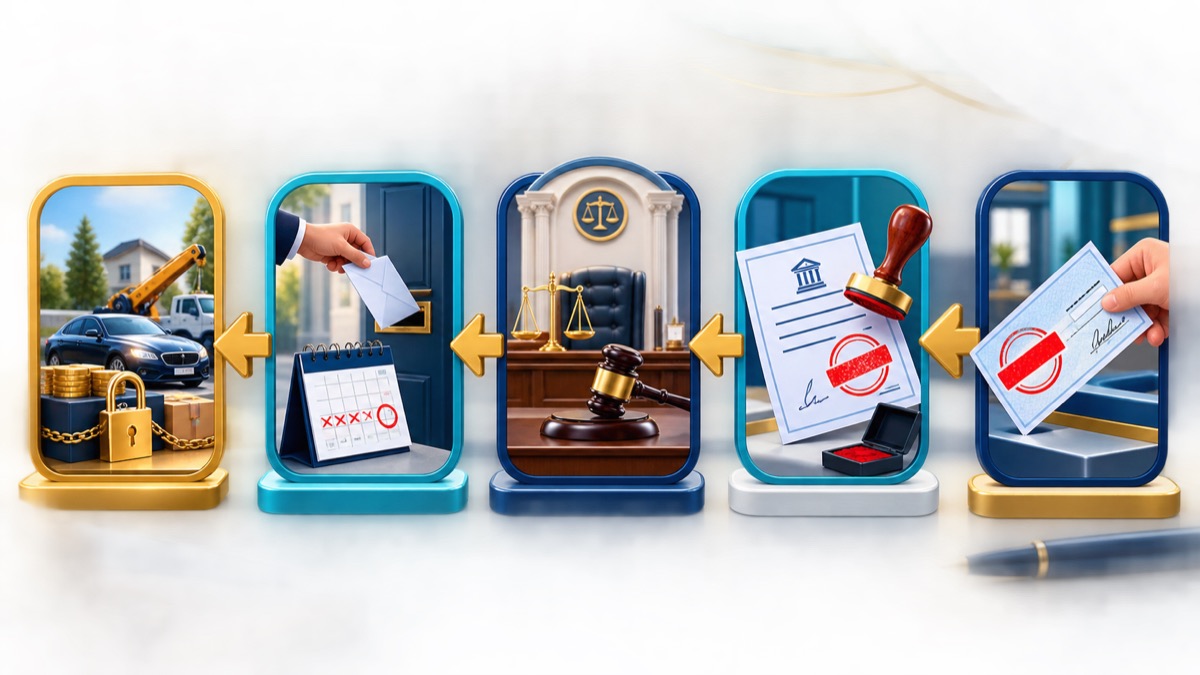
اگر شرایط فراهم باشد، اجراییه علیه صاحب حساب، صادرکننده یا هر دو ــ حسب مورد ــ صادر میشود. صادرکننده پس از ابلاغ اجراییه ده روز فرصت دارد بدهی را بپردازد، با دارنده توافق کند یا مالی معرفی کند که اجرای حکم را ممکن سازد. اگر در این مهلت اقدامی نشود، عملیات اجرایی مطابق قانون نحوه اجرای محکومیتهای مالی ادامه پیدا میکند.
اگر در خود چک نوشته شده باشد که پرداخت وجه منوط به وقوع یک شرط است، مسیر سریع ماده ۲۳ قابل استفاده نیست. دادگاه در مرحله صدور اجراییه عمدتاً ظاهر سند را بررسی میکند؛ بنابراین تفاوت مهمی میان شرطی است که صریحاً روی چک درج شده و ادعایی که فقط در قرارداد یا توافق جداگانه مطرح میشود. وجود توافق جداگانه ممکن است مبنای طرح دعوا و درخواست توقف عملیات اجرایی قرار گیرد، اما لزوماً مانع اولیه صدور اجراییه نیست.
اگر روی چک عبارتی مانند «بابت تضمین قرارداد» درج شده باشد، شرط دوم ماده ۲۳ وجود ندارد و دادگاه نباید اجراییه مستقیم این ماده را صادر کند. البته اگر تضمینیبودن فقط ادعای صادرکننده باشد و از ظاهر چک مشخص نباشد، ممکن است اجراییه صادر شود و صادرکننده برای اثبات ادعا، دعوای مناسب مطرح کند. برای آشنایی با سایر الزامات سند، مطلب شرایط صحت چک را نیز ببینید.
ماده ۱۴ قانون صدور چک در مواردی مانند مفقودی، سرقت، جعل یا تحصیل چک از طریق جرایمی نظیر کلاهبرداری و خیانت در امانت، امکان دستور عدم پرداخت را پیشبینی کرده است. اگر بانک به همین علت گواهی عدم پرداخت صادر کرده باشد، راه ماده ۲۳ در دسترس نیست تا ابتدا اختلاف و ادعای کیفری یا حقوقی مربوط روشن شود. جزئیات شکل و اعتبار گواهی را در راهنمای گواهی عدم پرداخت چک توضیح دادهایم.
برای مقایسه این مسیر با سایر روشهای وصول، راهنمای مطالبه وجه سفته و چک و مقاله پیگیری چک در صورت عدم وصول مفید است.
با توجه به متن قانون، اجراییه حسب مورد علیه صاحب حساب، صادرکننده یا هر دو صادر میشود. این تفکیک در چکهایی اهمیت پیدا میکند که صادرکننده و صاحب حساب یک شخص نیستند؛ برای مثال چکی که از حساب شرکت صادر شده و نماینده مجاز آن را امضا کرده است. مسئولیت دقیق هر شخص به مندرجات چک، سمت امضاکننده و مقررات مربوط وابسته است.
بر اساس نظریه مشورتی شماره ۷/۹۷/۲۷۲۶ اداره کل حقوقی قوه قضاییه، صدور اجراییه طبق ماده ۲۳ علیه ظهرنویس و ضامن پیشبینی نشده است. اگر دارنده بخواهد به ظهرنویس یا ضامن رجوع کند، معمولاً باید دعوای مطالبه وجه مطرح کند و شرایط و مواعد مربوط به مسئولیت تجاری را رعایت نماید.

مهلت دهروزه از زمان ابلاغ اجراییه آغاز میشود، نه از تاریخ برگشت چک یا صدور اجراییه. مخاطب اجراییه در این مدت میتواند اصل بدهی را بپردازد، ترتیبی برای پرداخت با دارنده توافق کند یا مالی معرفی کند که وصول مبلغ از آن امکانپذیر باشد. بیتوجهی به ابلاغ ممکن است موجب توقیف دارایی و اعمال مقررات قانون نحوه اجرای محکومیتهای مالی شود.
ابلاغ صحیح و جزئیات پرونده باید در سامانه ابلاغ قضایی کنترل شود. اگر وجه چک قبلاً پرداخت شده یا توافقی شکل گرفته است، اسناد پرداخت و رضایت دارنده باید بهصورت قابل استناد در پرونده ارائه شود؛ اتکا به توافق شفاهی، ریسک ادامه عملیات اجرایی را بالا میبرد.
اجراییه مستقیم موضوع ماده ۲۳ ناظر به کسری مبلغ چک و حقالوکاله وکیل طبق تعرفه قانونی است. طبق نظریه مشورتی شماره ۷/۹۷/۲۷۲۶، خسارت تأخیر تأدیه در همین اجراییه مستقیم قرار نمیگیرد و دارنده برای مطالبه آن باید دعوای جداگانه یا خواسته متناسب مطرح کند. بنابراین، «اصل مبلغ چک» و «خسارت ناشی از تأخیر در پرداخت» از نظر مسیر مطالبه کاملاً یکسان نیستند.
محاسبه خسارت نیز به تاریخها، مطالبه، شاخصهای قانونی و وضعیت پرونده وابسته است. در مطلب خسارت تأخیر تأدیه چک این موضوع جداگانه بررسی شده است.
درخواست ماده ۲۳ برای وصول سریع اصل مبلغ از اشخاصی طراحی شده که قانون نام برده است. در مقابل، دادخواست مطالبه وجه امکان رسیدگی کامل به اختلاف، مطالبه خسارتهای قابل درخواست و رجوع به اشخاص دیگری مانند ضامن یا ظهرنویس را ــ در صورت وجود شرایط قانونی ــ فراهم میکند. انتخاب مسیر صرفاً به سرعت وابسته نیست؛ باید دید دارنده چه مبلغی را از چه شخصی و با چه ادلهای مطالبه میکند.
صرف طرح دعوا باعث توقف عملیات اجرایی نمیشود. اگر صادرکننده یا قائممقام قانونی او ادعا کند چک مشروط یا تضمینی بوده، بدون بدهی صادر شده، تعهد پایه انجام شده یا چک از طریق جرم تحصیل شده است، باید ادعای خود را در مرجع صالح مطرح کند. مرجع رسیدگیکننده فقط در شرایط قانونی و با ملاحظه دلایل میتواند قرار توقف عملیات اجرایی صادر کند و ممکن است اخذ تأمین مناسب را لازم بداند.
در مواردی که دلیل ارائهشده مستند به سند رسمی باشد یا صادرکننده ادعای مفقودی، سرقت، جعل یا تحصیل چک از طریق جرایم مقرر را مطرح کند و مرجع قضایی دلایل را قابل قبول بداند، قانون درباره تأمین و توقف مقررات ویژهای دارد. تشخیص این موارد کاملاً پروندهمحور است و نباید توقف اجرا را نتیجه خودکار ثبت شکایت تصور کرد.
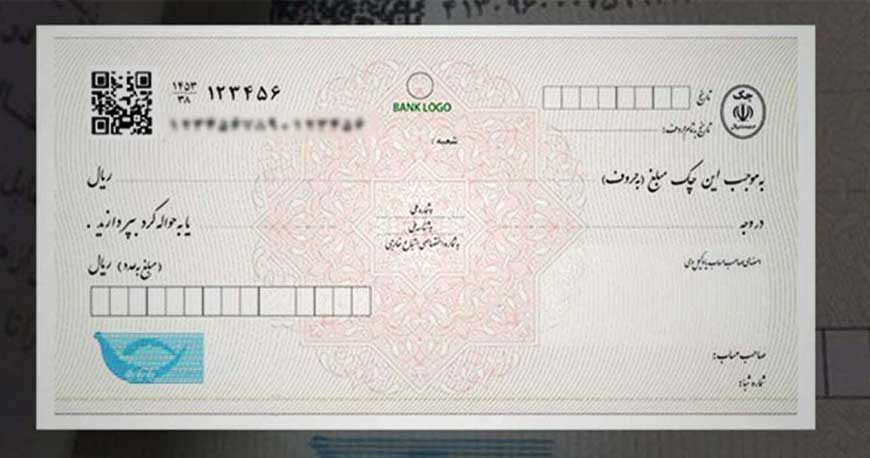
برای ترتیب اثر قضایی و ثبتی، گواهی عدم پرداخت باید مشخصات قانونی و کد رهگیری داشته باشد. همچنین درباره چکهای جدید، وضعیت ثبت مالکیت و انتقال در سامانه صیاد اهمیت اساسی دارد. دریافت یک برگ چک بدون کنترل ثبت سامانهای میتواند دارنده را در اثبات سمت یا استفاده از برخی امتیازهای قانونی با مشکل روبهرو کند.
اگر موضوع اختلاف، ثبتنشدن چک باشد، راهنمای الزام به ثبت چک در سامانه صیاد را بخوانید. برای رفع محدودیتهای بانکی پس از تسویه نیز مقاله رفع سوء اثر چک برگشتی صیادی راهنمای مرتبطتری است.
پیش از ثبت درخواست، تطبیق مبلغ عددی و حروفی، تاریخ، امضا، علت مندرج در گواهی عدم پرداخت و کد رهگیری ضروری است. هر مغایرت میتواند موجب رد درخواست یا طولانیشدن فرایند شود.
خیر؛ درخواست صدور اجراییه موضوع ماده ۲۳ مسیر ویژهای است و با دادخواست کامل مطالبه وجه تفاوت دارد. بااینحال، برای خسارت تأخیر یا رجوع به اشخاصی که مشمول اجراییه مستقیم نیستند ممکن است طرح دعوا لازم باشد.
بر مبنای نظریه مشورتی اداره کل حقوقی قوه قضاییه، این اجراییه علیه ضامن و ظهرنویس صادر نمیشود. مطالبه از آنان مستلزم استفاده از مسیر قضایی مناسب و رعایت شرایط مسئولیت تجاری است.
خیر. صرف ادعا یا ثبت شکایت، عملیات اجرایی را متوقف نمیکند. توقف نیازمند تصمیم مرجع قضایی صالح و احراز شرایط مقرر در قانون است.
خیر. ماده ۲۳ یک سازوکار اجرای حقوقی برای وصول وجه است. مسئولیت کیفری چک شرایط و مواعد جداگانهای دارد که در مقاله مجازات چک برگشتی توضیح داده شده است.
ماده ۲۳ قانون صدور چک میتواند مسیر مؤثری برای وصول سریع اصل مبلغ چک باشد، اما استفاده درست از آن به بررسی دقیق متن چک، گواهی عدم پرداخت، علت برگشت، وضعیت سامانه صیاد و شخصی که قرار است اجراییه علیه او صادر شود بستگی دارد. اگر هدف دارنده مطالبه خسارت تأخیر، رجوع به ضامن یا ظهرنویس، یا حل اختلاف درباره قرارداد پایه باشد، ممکن است دعوای مطالبه وجه انتخاب کاملتری باشد. از طرف دیگر، صادرکننده نیز نباید تصور کند طرح یک ادعا اجرای چک را خودبهخود متوقف میکند؛ دفاع مؤثر به دلیل قابل استناد و تصمیم مرجع صالح نیاز دارد.
منابع حقوقی بهکاررفته: قانون صدور چک با اصلاحات بعدی، بهویژه مواد ۱۴ و ۲۳؛ قانون نحوه اجرای محکومیتهای مالی؛ نظریات مشورتی اداره کل حقوقی قوه قضاییه شماره ۷/۹۷/۲۷۲۶، ۷/۱۴۰۰/۸۰۹ و ۷/۱۴۰۳/۵۰۳.
پیشنهاد وکیلا: مقاله مرتبط صدور چک بلامحل از شکایت حقوقی تا پیگیری کیفری را نیز بخوانید.

تیم تحریریه
دیدگاه شما برای ما ارزشمند است